Domain schöpfungskraft.de kaufen?
Wir ziehen mit dem Projekt
schöpfungskraft.de um.
Sind Sie am Kauf der Domain
schöpfungskraft.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schöpfungskraft.de kaufen?
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **

Ähnliche Suchbegriffe für Reserven
Top-Angebote
Produkte zum Begriff Reserven:
-
Heft "Hardanger Inspiration"Heft Hardanger Inspiration, 15 Modelle, Modellvorlagen für Tischdecke, Tischläufer, Tischsets, Schürze uvm. Ein ausführlicher Anleitungsbogen im Heft erklärt detailliert die spezielle Sticktechnik und ermöglicht ein einfaches Nacharbeiten der verschiedenen Modelle. 16 Seiten. Größe: 21 x 29,5 cm.5,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **

Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
Top-Angebote
Produkte zum Begriff Reserven:
-
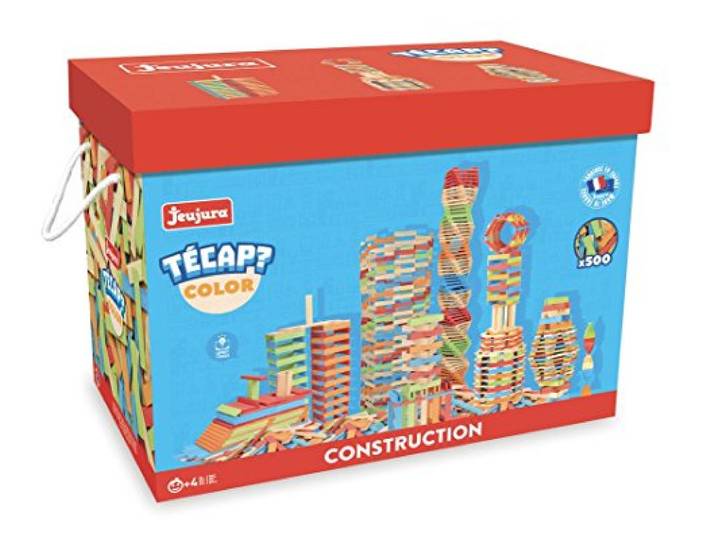
Jeujura Tecap Color – 500 Teile – Bauspiele – Brettspiel – für maximale Bauten – Lassen Sie Ihrer Fantasie freien Lauf – Handhabung – Kreativität – 8339Jeujura Tecap Color – 500 Teile – Bauspiele – Brettspiel – für maximale Bauten – Lassen Sie Ihrer Fantasie freien Lauf – Handhabung – Kreativität – 8339. Herkunftsland:- Deutschland\nVerpackungsgewicht: 2.0 Kg\nMaterial: holz\nVerpackungsabmessungen (L x B x H): 32.0 x 32.0 x 32.0 Zm Farbe:Merhfarbig89,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Heft "Hardanger Inspiration"Heft Hardanger Inspiration, 15 Modelle, Modellvorlagen für Tischdecke, Tischläufer, Tischsets, Schürze uvm. Ein ausführlicher Anleitungsbogen im Heft erklärt detailliert die spezielle Sticktechnik und ermöglicht ein einfaches Nacharbeiten der verschiedenen Modelle. 16 Seiten. Größe: 21 x 29,5 cm.5,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
Ähnliche Suchbegriffe für Reserven
-
Pante, Marlies: NO LIMITS! Willkommen in der SchöpferkraftNO LIMITS! Willkommen in der Schöpferkraft , 'So etwas wie hoffnungslose Situationen gibt es nicht. Ihr könnt zu jeder Zeit, an jedem Ort alles erschaffen.' - Die Arcturianer Seine Träume zu verwirklichen und ein erfülltes glückliches Leben in Liebe, Wohlstand und Gesundheit zu erschaffen, ist auch in unserer Zeit kein Problem. Die Grenzen, die uns vermeintlich auferlegt sind, können wir durch unsere Schöpferkraft außer Kraft setzen. Sobald wir unsere Gedanken ändern, ändert sich das, was wir in der physischen Welt wahrnehmen. Im vorliegenden Buch geben uns die Arcturianer Hilfestellung und Übungen, wie wir unsere Herzenswünsche mit Leichtigkeit zur Erfüllung bringen. Werden wir wieder zu Schöpfern unserer Welt! Marlies Pante, Medium für Hathoren und Arcturianer, lebt in Dortmund. Sie studierte Mathematik, Germanistik und Theologie. Seit 1984 beschäftigt sie sich mit alternativen Heilmethoden und entwickelte bereits früh eine Form der Quantenheilung. Ihre Bücher 'Reine Liebe erwartet Dich!' und 'Der Himmel auf Erden' erschienen sehr erfolgreich im Amra Verlag. Ein Buch, das Sie wunschlos glücklich macht! , Sport-Chip > Chiptuning & Motortuning , Erscheinungsjahr: 20160816, Produktform: Leinen, Titel der Reihe: Reihe Persönlichkeitswachstum##, Autoren: Pante, Marlies, Seitenzahl/Blattzahl: 336, Keyword: Arcturianer; Arcturus; Arkturianer; Arkturus; Botschaften; Channeling; Channeln; Glückliches Leben; Grenzen überwinden; Heilung; Herzenswünsche; Jeanne Ruland; Kerstin Simoné; Lebenskunst; Leichtigkeit; Marlies Pante; Meditation; Nancy Holten; Pavlina Klemm; Quanten; Reine Liebe; Reine Liebe erwartet dich; Schöpferkraft; Selbstheilung; Spiritualität; Tanja Matthöfer; Tom Kenyon; Übungen, Fachschema: Hilfe / Lebenshilfe~Lebenshilfe~Meditation~Channeling~Parapsychologie / Channeling~Engel~Geist (Dämon) / Engel~Außerirdische Intelligenz / UFO~UFO~Alien~Außerirdische Intelligenz, Fachkategorie: Selbsthilfe und Persönlichkeitsentwicklung~Körper und Geist: Gedanken & Methoden~Körper und Geist: Meditation und Visualisierung~Geistführer, Engel und Channeling~UFOs und Außerirdische, Thema: Optimieren, Warengruppe: HC/Esoterik/Anthroposophie/Sonstiges, Fachkategorie: Eklektische und esoterische Religionen und Glaubenslehren, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: AMRA Verlag, Verlag: AMRA Verlag, Verlag: AMRA Verlag, Länge: 216, Breite: 144, Höhe: 35, Gewicht: 511, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 104669122,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Raum für KreativitätRaum für Kreativität , Ob im Großunternehmen, Forschungslabor, Co-Working-Space, Atelier oder in der Produktionshalle - die Welt der Arbeit verändert sich heute in höherem Tempo als je zuvor. Die Architektur reagiert darauf mit flexiblen Arbeitswelten, die Kreativität fördern und die Werte des Unternehmens in den Mittelpunkt stellen. Von der Rückzugsnische zum Marktplatz für Ideen schafft sie Identifikationsräume und Orte der formellen und informellen Zusammenarbeit. Gerade weil hybrides Arbeiten inzwischen in vielen Bereichen zur Selbstverständlichkeit geworden ist, braucht es gebaute Umgebungen, die auf alle Varianten des internen wie interdisziplinären Austauschs und der Kommunikationsmöglichkeiten der NutzerInnen eingehen. Biophile Innenraumgestaltung ist dabei ebenso wichtig wie der Einsatz von nachhaltigen Werkstoffen. Das gilt für vielfältige Raumkonstellationen in der Unternehmenswelt, im Mixed-Use und Co-Working-Space, wie auch im Handwerk, der Produktion und der Forschung. Das Kompendium 'Raum für Kreativität. Arbeitswelten im Wandel.' widmet sich rund 40 sorgfältig ausgewählten Projekten, die sowohl dem konzentrierten Arbeiten, als auch dem kommunikativen, interdisziplinären Wissenstransfer Raum geben und den Menschen als Dreh- und Angelpunkt in einem hybriden Arbeitsumfeld sehen. Die innovativen Beispiele zukunftsfähiger Büro-, Labor-, Produktions- und Atelierstrukturen verdeutlichen zudem, wie wichtig Authentizität und Identifikation für den Erfolg jeder Aufgabe sind und wie diese sich in durchdachter Architektur und bewusst gestalteter Innenarchitektur widerspiegeln. , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 20250321, Titel der Reihe: einszuhundert##, Redaktion: Schlüter, Mariella, Edition: NED, Seitenzahl/Blattzahl: 280, Keyword: Architektur; Atelier; Büro; Co-Working Space; Corporate Architecture; Forschung; Labor; Mixed-Use; Nachhaltigkeit; Produktionshalle; Unternehmensarchitektur; Werkstatt, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 287, Breite: 222, Höhe: 27, Gewicht: 1200, Produktform: Gebunden,70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
-
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.